
परिचय
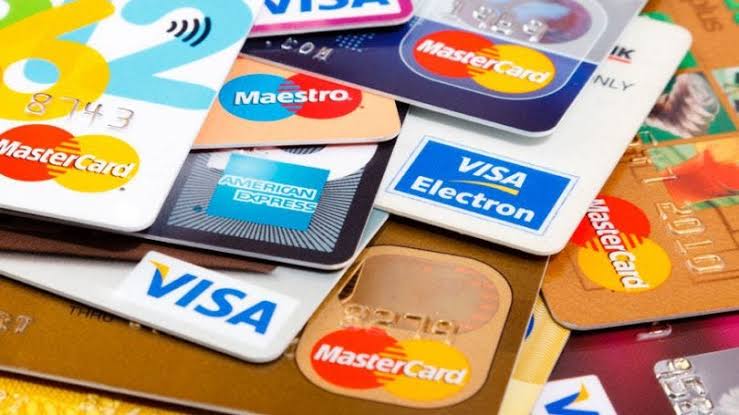
भारत में डिजिटल भुगतान तेजी से बढ़ रहा है। UPI ने जहां छोटे-बड़े भुगतान को आसान बनाया है, वहीं Credit Card भी तेजी से लोगों की रोजमर्रा की जिंदगी का हिस्सा बन रहा है। Shopping, Travel, Online Payments, Dining, Fuel और Emergency Expenses के लिए Credit Card का इस्तेमाल बढ़ रहा है।
लेकिन इसके साथ एक बड़ा सवाल भी खड़ा हो रहा है—क्या Credit Card लोगों को सुविधा दे रहा है या धीरे-धीरे उन्हें Debt यानी कर्ज के जाल की तरफ धकेल रहा है?
बहुत से लोग Credit Card को अतिरिक्त आय की तरह इस्तेमाल करने लगते हैं। लेकिन वास्तव में Credit Card आपकी Income नहीं है। यह एक Short-Term Borrowing Facility है, जिसे समय पर वापस नहीं चुकाने पर ब्याज और अन्य Charges लग सकते हैं।
यही कारण है कि भारत में बढ़ते Credit Card इस्तेमाल के साथ Financial Discipline की चर्चा भी तेजी से बढ़ रही है।
Credit Card आखिर काम कैसे करता है?
सरल शब्दों में, Credit Card आपको बैंक या Card Issuer द्वारा तय की गई Credit Limit तक खर्च करने की सुविधा देता है।
मान लीजिए आपके Card की Limit ₹1 लाख है। इसका मतलब यह नहीं है कि आपके पास अतिरिक्त ₹1 लाख की Income है।
आप उस राशि को खर्च कर सकते हैं, लेकिन बाद में Billing Cycle के अनुसार भुगतान करना होगा।
यदि आप समय पर पूरा भुगतान कर देते हैं, तो सामान्यतः Interest Charges से बचा जा सकता है, बशर्ते आपके Card की Terms and Conditions के अनुसार सभी शर्तें पूरी हों।
लेकिन अगर आप केवल Minimum Amount Due का भुगतान करते हैं, तो बाकी राशि पर ब्याज लग सकता है।
यहीं से Credit Card Debt शुरू हो सकता है।
Minimum Payment का जाल क्या है?
कई लोगों को लगता है कि यदि उन्होंने बैंक द्वारा दिखाई गई Minimum Due राशि जमा कर दी, तो उनका कर्ज खत्म हो गया।
असल में ऐसा नहीं होता।
मान लीजिए आपके Credit Card पर ₹50,000 का Bill आया और आपने केवल ₹5,000 का Minimum Payment किया।
बाकी राशि अगले Billing Cycle में जा सकती है और उस पर Card की Terms के अनुसार Interest Charges लागू हो सकते हैं।
यदि व्यक्ति लगातार केवल Minimum Due देता रहता है, तो उसका कर्ज लंबे समय तक चल सकता है।
यही कारण है कि Credit Card को समझदारी से इस्तेमाल करना जरूरी है।
क्या Credit Card से भारत में लोगों की Lifestyle बदल रही है?
आज Credit Card केवल Emergency के लिए इस्तेमाल नहीं हो रहा।
कई लोग इसका उपयोग कर रहे हैं:
- Online Shopping
- Smartphone खरीदने के लिए
- Flight और Hotel Booking
- Restaurant और Dining
- Fuel
- Subscription Services
- EMI Purchases
Rewards और Cashback के कारण भी लोग ज्यादा खर्च करने लग सकते हैं।
कई बार ₹1,000 की खरीदारी पर मिलने वाले छोटे Cashback के चक्कर में व्यक्ति ₹10,000 खर्च कर देता है।
इसलिए सवाल यह नहीं होना चाहिए कि कितना Cashback मिल रहा है, बल्कि यह होना चाहिए कि क्या उस चीज की वास्तव में जरूरत है?
No-Cost EMI हमेशा मुफ्त होती है क्या?
भारत में Smartphone, Electronics और अन्य Products पर No-Cost EMI बहुत लोकप्रिय हो चुकी है।
लेकिन ग्राहक को Terms and Conditions ध्यान से पढ़नी चाहिए।
कुछ मामलों में:
- Processing Fee लग सकती है।
- GST लागू हो सकता है।
- Discount Structure अलग हो सकता है।
- देर से भुगतान करने पर अतिरिक्त Charges लग सकते हैं।
इसलिए केवल “No-Cost EMI” शब्द देखकर खरीदारी का फैसला करना सही नहीं है।
हर EMI खरीदारी को अपनी Monthly Income और Existing Expenses के हिसाब से देखना चाहिए।
Credit Card से Credit Score कैसे प्रभावित होता है?
Credit Card का सही इस्तेमाल आपके Credit History को मजबूत करने में मदद कर सकता है।
कुछ महत्वपूर्ण बातें हैं:
समय पर Payment करें
Late Payment Credit Profile को प्रभावित कर सकता है।
Limit का पूरा इस्तेमाल करने से बचें
लगातार बहुत अधिक Credit Utilization आपकी Credit Profile के लिए चिंता का विषय बन सकता है।
बहुत सारे Cards के लिए एक साथ Apply न करें
कम समय में कई Credit Applications आपकी Credit Report में दिखाई दे सकती हैं।
पुराने Credit Accounts को समझदारी से Manage करें
Credit History की लंबाई भी Credit Profile से जुड़े कारकों में शामिल हो सकती है।
एक अच्छा Credit Score भविष्य में:
- Home Loan
- Car Loan
- Personal Loan
लेते समय बेहतर शर्तें पाने में मदद कर सकता है, हालांकि Approval और Interest Rate कई अन्य कारकों पर भी निर्भर करते हैं।
क्या Credit Card को Emergency Fund की तरह इस्तेमाल करना चाहिए?
Credit Card किसी Emergency में अस्थायी मदद दे सकता है, लेकिन इसे वास्तविक Emergency Fund का विकल्प नहीं माना जाना चाहिए।
मान लीजिए अचानक Medical Emergency या Job Loss हो जाता है।
यदि व्यक्ति के पास Savings नहीं है और वह लगातार Credit Card से खर्च करता रहता है, तो उसका Debt तेजी से बढ़ सकता है।
इसलिए हर व्यक्ति को धीरे-धीरे एक Emergency Fund बनाने का प्रयास करना चाहिए।
आम तौर पर लोग अपने कई महीनों के जरूरी खर्च के बराबर Emergency Fund बनाने का लक्ष्य रखते हैं, लेकिन सही राशि व्यक्ति की नौकरी, आय और जिम्मेदारियों पर निर्भर करती है।
भारत में Credit Card Debt से बचने के 7 आसान नियम
1. जितना Cash से खरीद सकते हैं, उसी के आसपास खर्च करें
Credit Limit को अपनी Income न समझें।
2. हर महीने पूरा Bill चुकाने का लक्ष्य रखें
केवल Minimum Due पर निर्भर रहने से बचें।
3. Due Date से पहले Payment करें
Late Fees और अन्य Charges से बचने में मदद मिल सकती है।
4. जरूरत से ज्यादा Cards न रखें
जितने Cards आसानी से Manage कर सकें, उतने ही रखें।
5. EMI लेने से पहले कुल Monthly Commitments देखें
एक साथ कई EMI आपकी Monthly Income पर दबाव डाल सकती हैं।
6. Cash Withdrawal से बचें
Credit Card से Cash निकालने पर अलग Charges और Interest लागू हो सकते हैं।
7. Rewards के लिए अनावश्यक Shopping न करें
Cashback तभी फायदा है जब आप जरूरत की चीज खरीद रहे हों।
क्या युवा सबसे ज्यादा जोखिम में हैं?
आज युवा वर्ग के पास पहले की तुलना में अधिक Financial Products उपलब्ध हैं।
कुछ ही मिनटों में:
- Credit Card
- Buy Now Pay Later
- Personal Loan
- Instant Loan
जैसी सुविधाओं तक पहुंच संभव हो सकती है।
समस्या तब शुरू होती है जब व्यक्ति अपनी भविष्य की Income को ध्यान में रखकर आज खर्च करना शुरू कर देता है।
Social Media भी खर्च करने की आदत को प्रभावित कर सकता है।
नई Car, नया Smartphone, विदेशी यात्रा और Luxury Lifestyle देखकर कई लोग अपनी वास्तविक Financial Capacity से अधिक खर्च करने लगते हैं।
यही Financial Pressure बाद में Debt में बदल सकता है।
Credit Card बुरा है या अच्छा?
Credit Card अपने आप में न तो अच्छा है और न बुरा।
यह एक Financial Tool है।
सही इस्तेमाल करने पर:
- Convenience मिलती है।
- Online Payments आसान होते हैं।
- Rewards और Cashback मिल सकते हैं।
- Credit History बनाने में मदद मिल सकती है।
- Emergency में अस्थायी सहायता मिल सकती है।
लेकिन गलत इस्तेमाल करने पर:
- High-Interest Debt
- Late Payment Charges
- Financial Stress
- खराब Credit Profile
जैसी समस्याएं पैदा हो सकती हैं।
Credit Card लेने से पहले ये 5 सवाल जरूर पूछें
- क्या मेरी Income इतनी है कि मैं हर महीने पूरा Bill चुका सकूं?
- क्या मुझे वास्तव में Credit Card की जरूरत है?
- Card की Interest Rate और Charges क्या हैं?
- Annual Fee कितनी है?
- क्या मैं Rewards के बजाय अनावश्यक खर्च करने लगूंगा?
अगर इन सवालों का जवाब स्पष्ट नहीं है, तो Credit Card लेने से पहले अपनी Financial Planning पर दोबारा विचार करना बेहतर हो सकता है।
निष्कर्ष
भारत में Credit Card का इस्तेमाल आने वाले वर्षों में और बढ़ सकता है। Digital Payments, Online Shopping और बढ़ती Consumer Economy के कारण यह Financial System का एक महत्वपूर्ण हिस्सा बन चुका है।
लेकिन सबसे बड़ा जोखिम तब पैदा होता है जब लोग Credit को Income समझने लगते हैं।
Credit Card का सबसे अच्छा इस्तेमाल वही व्यक्ति कर सकता है जो अपने खर्च पर नियंत्रण रखे और समय पर भुगतान करे।
असल Financial Freedom ज्यादा Credit Limit होने में नहीं, बल्कि इतना खर्च करने में है जिसे आप बिना कर्ज के दबाव के चुका सकें।
इसलिए Credit Card इस्तेमाल करें, लेकिन उसे अपनी Lifestyle चलाने का साधन नहीं—बल्कि एक जिम्मेदार Financial Tool समझें।